GRESIK, Media Pojok Nasional
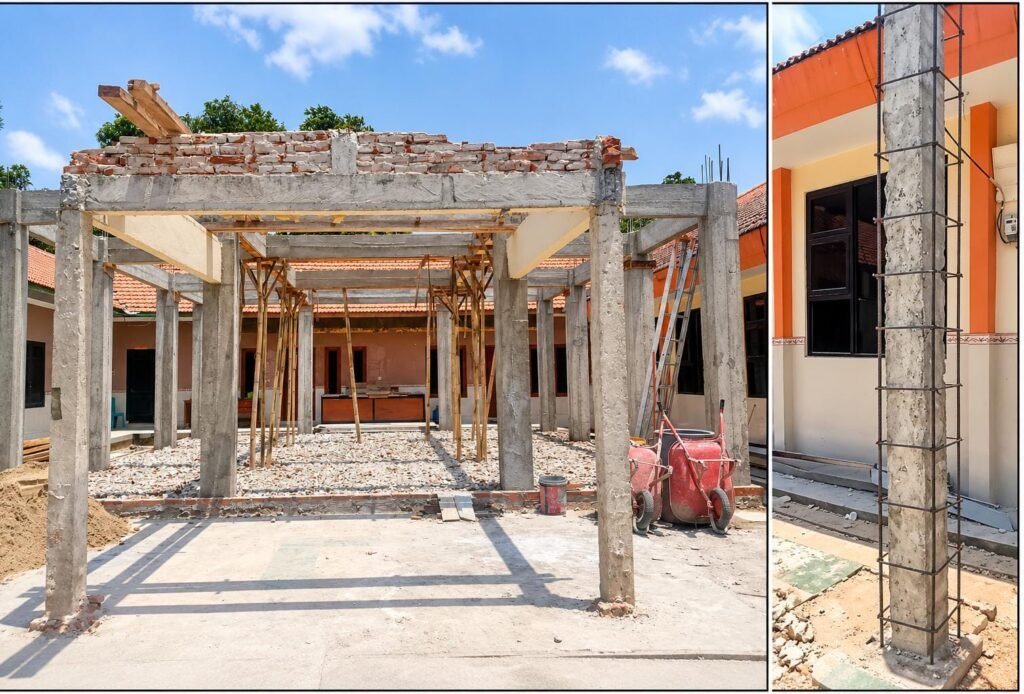
Sebuah rehabilitasi balai desa di Kotakusuma, Kecamatan Sangkapura, Kabupaten Gresik, menyeret persoalan yang jauh melampaui urusan bangunan bocor. Kepala desa menyebut pekerjaan dibiayai Pendapatan Asli Desa (PADes), tetapi tidak dimasukkan dalam Anggaran Pendapatan dan Belanja Desa (APBDes). Pernyataan tersebut membuka pertanyaan mendasar tentang legalitas penganggaran, disiplin fiskal, dan akuntabilitas keuangan pemerintahan desa.
Kepala Desa Kotakusuma, M. Nur Cholis, ketika dikonfirmasi, Jumat (23/10/2026) mengenai keberadaan papan informasi rehabilitasi, menyatakan pekerjaan tersebut tidak menggunakan APBN maupun APBDes.
“Ini murni dari PADes,” jawabnya melalui WhatsApp.
Ketika ditanyakan mekanisme penganggarannya, Cholis menyampaikan bahwa tidak seluruh PADes dimasukkan dalam APBDes.
“Dari PADes juga ada yang dimasukkan ke APBDes, ada juga yang tidak dimasukkannya,” tulisnya.
Ia kemudian menegaskan, “Nah kebetulan pekerjaan rehab balai itu tidak dimasukkan ke APBDes, karena urgent.” Tambahnya.
Pernyataan tersebut berhadapan dengan konstruksi hukum pengelolaan keuangan desa. Pasal 9 dan 11 Permendagri Nomor 20 Tahun 2018 menempatkan PADes sebagai komponen pendapatan APBDes. Pasal 2 mewajibkan transparansi, akuntabilitas, serta tertib dan disiplin anggaran. Sementara Pasal 43 dan 63 mengatur transaksi melalui rekening kas desa dan kewajiban pencatatan keuangan.
Regulasi tersebut tidak memberikan pengecualian umum bagi PADes untuk dibelanjakan di luar mekanisme APBDes hanya berdasarkan alasan kebutuhan mendesak.
Cholis menjelaskan rehabilitasi dilakukan karena bangunan mengalami banyak kebocoran dan telah dirapatkan bersama. Namun, pengelolaan keuangan desa tetap terikat prosedur penganggaran, termasuk mekanisme perubahan APBDes yang diatur dalam Permendagri 20/2018.
Persoalan itu kemudian dikonfirmasikan kepada Kepala Dinas Pemberdayaan Masyarakat dan Desa Kabupaten Gresik, Abu Hasan.
Jawabannya singkat.
“PADes semua harus dimasukkan dalam kekuatan APBDes,” tegas Abu Hasan melalui WhatsApp.
Perbedaan keterangan kedua pejabat tersebut menempatkan sumber pembiayaan rehabilitasi Balai Desa Kotakusuma sebagai persoalan yang memerlukan verifikasi administratif.
Terlebih, Pasal 3 Permendagri 20/2018 menetapkan kepala desa sebagai pemegang kekuasaan pengelolaan keuangan desa.
Berapa nilai rehabilitasi? Dari pos PADes mana dana berasal? Apakah penerimaan dan pengeluarannya tercatat dalam APBDes dan buku kas umum? Di mana RAB, bukti transaksi, serta laporan pertanggungjawabannya?
Hingga berita ini disusun, nilai pekerjaan dan dokumen penganggaran tersebut belum diperoleh sehingga belum dapat dipastikan adanya pelanggaran administrasi ataupun penyimpangan keuangan.
Rehabilitasi disebut mendesak. Pembiayaan disebut berasal dari PADes. Kepala desa menyatakan pekerjaan tidak masuk APBDes. Sementara Kepala Dinas PMD menegaskan seluruh PADes wajib dianggarkan.
Empat keterangan itu kini menunggu satu pembuktian: dokumen resmi pengelolaan keuangan Desa Kotakusuma. (Ayyubi).